年収約700万円、手取りは月37万円。ここから住宅ローンと保育園代を払っている。
30代前半の消防士で、妻と子ども1人。首都圏の持ち家に住んでいる。この条件で、毎月いくら残るのか。
結論から言うと、月に9万円は投資と貯蓄に回している。生活は月の給料で回していて、賞与で生活費の補填はしていない。
何にいくら使っているのか、全部出す。
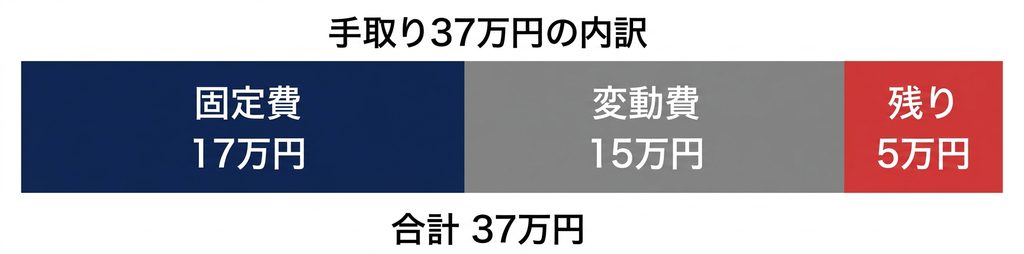
固定費:約17万円
まず固定費から。毎月ほぼ決まった額が出ていくものだ。
先に断っておくと、うちは共働きで、妻は正社員で働いている。ここに出す数字は自分が負担している分で、一部は分担している。
| 住宅ローン | 約7万円 |
| 保育園代 | 約7万円 |
| 光熱費 | 約2万円 |
| 車・バイク関連 | 約1万円 |
| 通信費 | 約0.7万円 |
| 生命保険 | 約0.2万円 |
| 合計 | 約17万円 |
手取り37万円のうち、17万円が固定費で消える。半分近い。
このうち住宅ローンと保育園代で14万円。固定費のほとんどがこの2つだ。
保育園代は一時的なもの
固定費の中で住宅ローンと並んで大きいのが保育園代だ。うちの場合は月7万円。
ただこれは、いつか必ず消える支出でもある。子どもが大きくなれば、この7万円はかからなくなる。
だから家計を組むときに、この金額を前提にしすぎないようにしている。逆に、これが消えたときに浮いた分をそのまま生活費に足してしまうと、元に戻せなくなる。消えた分をどこに回すかは、消える前に決めておきたい。
保育料は自治体や世帯の状況によって大きく変わる。無償化の対象になる年齢もあるし、2人目以降の軽減もある。うちと同じ金額になるとは限らないので、詳しくは住んでいる自治体の資料を確認してほしい。
通信費7千円の内訳
スマホと自宅の光回線を合わせて約7千円。スマホ単体だと0〜2千円ほどで、ポイントで賄える月もある。
自宅の回線はマネーフォワード光にしている。家計簿アプリの有料版が無料で使えるので、二重で得をしている形だ。
テレビも見なくなった。動画配信サービスで足りている。
生命保険が月2千円である理由
保険は掛け捨ての生命保険のみ。月2千円だ。
何のために入っているのかというと、自分が死んだときに何が足りなくなるかを考えた結果になる。
妻は正社員で働いていて、稼ぐ力がある。だから残された家族の生活費が丸ごとなくなるわけじゃない。足りなくなるのは、子どもにかかる金だ。学費、食費、生活費。そこを補える額で設定した結果が、月2千円だった。
2人目が生まれたら必要な額が変わるので、そのときに見直す。
医療保険には入っていない。日本の公的医療保険は自己負担に上限があるし、貯蓄である程度は対応できる。ここを民間の保険で埋める必要はないと判断した。
積立型の保険も使っていない。あれは保険会社に手数料を払いながら投資しているようなものだ。保障と資産形成は分けた方がいい。増やしたいなら自分で投資すればいい話だ。
固定費は一度削れば、勝手に浮き続ける
スマホは大手キャリアを使っていた頃、月1万円近く払っていた。今は0〜2千円。ポイントで賄える月もある。
光回線はドコモ光で6,500円ほどだった。今はマネーフォワード光で4,900円。
合わせると、月に約1万円は浮いている計算になる。年間だと11万円ほどだ。
この11万円は、来年も再来年も浮き続ける。手続きに使ったのは数時間だけだ。
変動費:約15万円
食費、日用品、外食、そのほか月によって変わるもので約15万円。
ここは細かく管理していない。固定費を先に整えてあるので、変動費で多少ブレても家計全体は崩れないからだ。
節約というと、日々の買い物を我慢する話になりがちだ。でも食費を毎月1万円削るのは、毎日の判断を1年間続けるということになる。しんどいし、たいてい続かない。
固定費は違う。一度手を動かせば、あとは勝手に浮く。同じ1万円を浮かせるなら、先にやるべきはこっちだ。
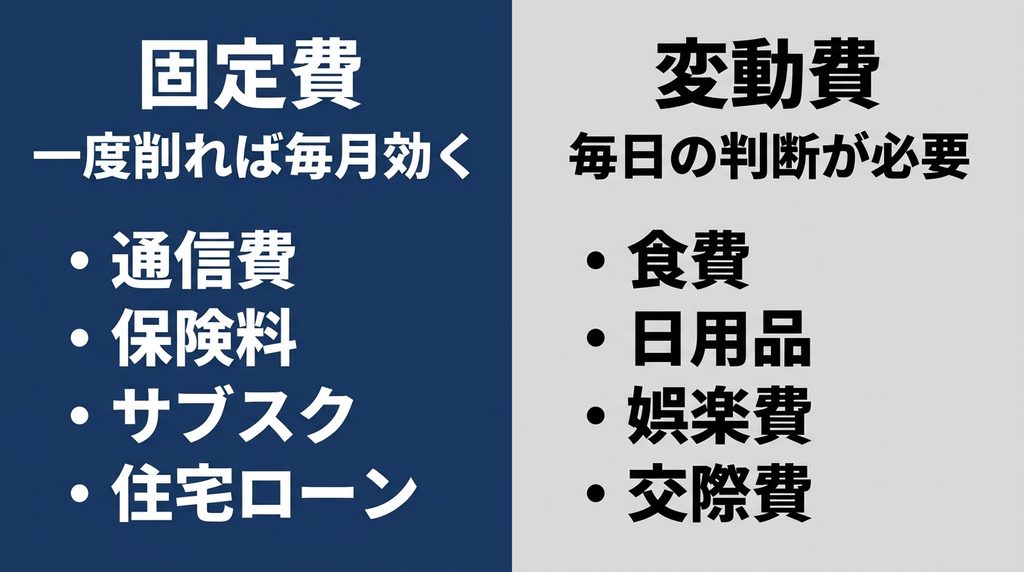
そう考えて、力の入れどころを分けている。
積み立てている9万円
固定費17万円、変動費15万円。合わせて32万円。手取り37万円から引くと、生活費としては収まっている。
それとは別に、月9万円を積み立てている。
| NISA(老後) | 約3万円 |
| 教育資金 | 約3.5万円 |
| 住宅修繕費 | 約2.5万円 |
| 合計 | 約9万円 |
この積立の一部は賞与から入れている。月の給料で生活を回して、賞与は積立と家族に使う。そういう分け方をしている。
老後は自分でつくる
NISAで毎月積み立てている。これは自分の老後のためのものだ。
前の記事にも書いたけれど、この働き方には期限があるかもしれない。体が動かなくなれば、今の年収は維持できない可能性がある。
年金がどうなるかも、正直わからない。ただ、年金に自分で作った分を上乗せできれば、少しは余裕のある生活ができるかもしれない。
未来がどうなっているかは誰にもわからない。ただ、世の中がインフレしていく流れに乗っておかないと、置いていかれるだけだとは思っている。
だから今のうちに、時間を使って積み上げておく。早く始めるほど、同じ金額でも効いてくる期間が長くなる。
派手なことはしていない。毎月決まった額を、決まった商品に入れているだけだ。
教育資金は児童手当ごと積み立てる
子どもの教育資金として、毎月積み立てている。
ここで一つ決めているのが、児童手当をそのまま生活費に入れないということだ。手当が入ってきた分は、そのまま教育資金の積立に上乗せしている。
臨時の収入を生活費に混ぜると、生活水準がそのぶん上がる。上がった水準は下げにくい。だから最初から無いものとして扱って、積立に回す。
2人目が生まれれば手当も増える。そのぶん積立も増やす予定だ。
家は建てて終わりじゃない
住宅の修繕費として、夫婦で積み立てている。
家は買った時点で終わりじゃない。外壁の塗装、給湯器の交換、屋根の補修。数年から十数年おきに、まとまった金額が必要になる。しかもこれは、来るとわかっている出費だ。
わかっているのに準備していないと、そのときにローンを組むか、投資を取り崩すことになる。だから毎月少しずつ積んでおく。
賞与はどうしているか
賞与は年2回、手取りで合わせて約110万円。
これは生活費に使っていない。使う前提で家計を組むと、賞与が減ったときやなくなったときに一気に崩れるからだ。この仕事でそんなことはないかもしれないが、それでも月の給料で回るようにしている。
まず生活防衛費をつくった
投資を始める前に、現金で生活費の1年分を確保した。
理由は、投資に回したお金を生活費として引き出さなくて済むようにするためだ。急な出費や収入減があったときに現金がなければ、持っている株や投資信託を売って充てることになる。それがたまたま相場の下がっている時期と重なれば、本来売る必要のなかったものを売ることになってしまう。
長期で積み上げる前提の投資を、途中で崩さないための現金だ。
確保できてからは、投資と家族に使う
生活防衛費が貯まってからは、賞与を日本の高配当株と投資信託、それと旅行や家族の娯楽に充てている。
全部を投資に回すことはしない。積み上げるのは使うためだから、使う分も最初から見込んでおく。
死ぬときに一番金があっても仕方ない
前の記事にも書いたけれど、死ぬときに一番金があっても仕方ない。
だから賞与は投資だけじゃなくて、旅行や家族との時間にも使っている。積み上げるのは、使うためだ。
子どもが小さい時期は今しかない。小学校や中学校に上がれば、友達との時間があるし、クラブや部活もある。そう考えると、家族一緒に過ごせる時間はあとどのくらい残っているのか。
そこを大事にしないで、何を生きがいにするのか。大事にするに決まっている。
保育園代がかかるのも今だけだ。そこに使う金をケチって、20年後に資産だけ残っても意味がない。
積み上げながら、使う。そのバランスを探しているところだ。

コメント