NISAでオルカンとS&P500を積み立てている。始めたのは6年前で、今も続いている。
よく「オルカンとS&P500、どっちがいいのか」という話になるが、自分は迷った末に両方買うことにした。
結論から言うと、どちらを選んでも大きくは変わらないと思っている。
始めたのは腰の手術のあと
証券口座を開いたのは、怪我で入院していたときだった。時間があったから、お金のことを調べて、そのまま手続きまで済ませた。
積み立てを始めたのは6年前。振り返ると、コロナで相場が大きく下がった直後だった。
当時はそんな自覚も無く、ただ調べた通りに設定して、そのまま放置していただけ。
教育費と老後
オルカンとS&P500、それぞれ用途を分けている。オルカン=教育費、S&P500=老後資金。
深い理由があるわけじゃない。同じ口座の中で目的の違う金が混ざると、いくら貯まったのか分からなくなるから、商品ごとに用途を決めた。それだけだ。
こうしておくと、教育費が必要になったときにどちらを取り崩せばいいかも迷わない。
実は、どっちを選んでも大差ない
オルカンは全世界の株式に投資するものだが、中身は約6割がアメリカの企業で占められている。時期によって比率は動くものの、大半がアメリカという構造は変わらない。
組入上位を見ると、AppleやMicrosoft、NVIDIAといった名前が並ぶ。S&P500の上位もほぼ同じ顔ぶれになる。
つまりオルカンを買っている時点で、実質的にはアメリカに大きく賭けていることになる。S&P500との違いは、残りの4割に他の国が入っているかどうか。
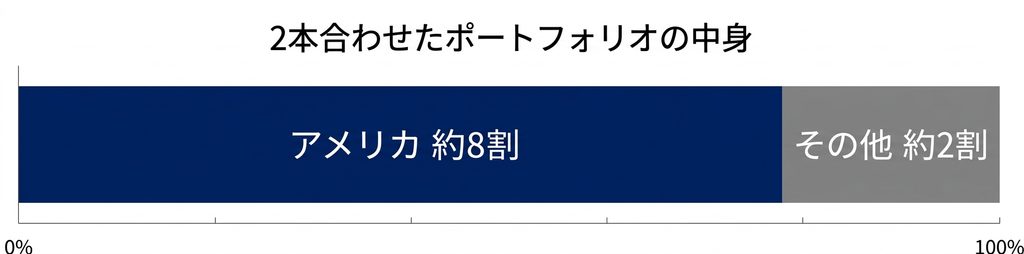
そして自分のように両方をほぼ半々で持つと、ポートフォリオ全体のアメリカ比率は8割近くになる。2本持っているから分散できている、という話にはならない。
これは自覚したうえで続けている。分散のために2本にしたわけではなく、教育費と老後で財布を分けたかっただけ。
月いくら積み立てているか
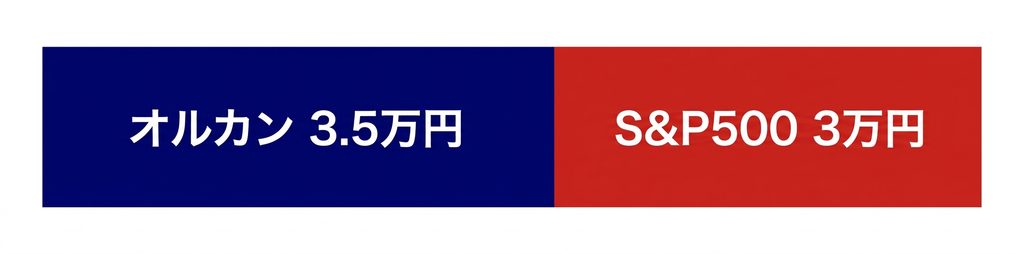
オルカン月3.5万円、S&P500月3万円。合わせて6.5万円。
オルカンはもともと月2万円だった。子どもが生まれて児童手当が入るようになってから、その分を上乗せして3.5万円にしている。手当をそのまま生活費に混ぜると、いくら貯まっているのか分からなくなるからだ。
金額は途中で変わっている。だから「6年間ずっとこの額」というわけじゃない。むしろ収入や家族構成が変われば、そのたびに見直すものだと思っている。
なぜ株価が上がると思えるのか
そもそもなぜ、これを買って放置していられるのか。
根拠にしているのは過去のデータだ。S&P500も、国際分散投資も、20年という単位で持ち続けた場合に元本割れした期間が過去にはない。金融庁が出している資料にも、保有期間が20年になると元本割れしたケースがなかったと書かれている。
ただし、これはあくまで過去の話になる。20年という区切りで切り出せる期間は歴史上そんなに多くないし、未来が同じになる保証もどこにもない。
それでも、アメリカや世界の経済がこれからも成長していくと考えるなら、その成長に乗るのが一番シンプルな方法になる。
短期で当てにいくわけじゃない。相場を読んで売買しているわけでもない。ただ毎月決まった額を入れて、20年後30年後に取り崩す。それだけの話。
期待できないなら、買わない方がいい
逆に言えば、この前提を信じられないなら買わない方がいい。
世界経済がこれから停滞すると思っているなら、インデックス投資は合わない。実際そうなる可能性もあるし、誰にも分からない。
自分は成長する側に賭けている。ただそれは確信じゃなくて、あくまで賭け。
だから「絶対に儲かる」とは書けないし、勧めることもしない。自分で調べて、納得したうえで決めてほしい。
逆に言えば、納得さえできていれば続けやすくなる。相場が下がったときに慌てずに済むのは、なぜそれを買っているかを自分で説明できるから。
6年続けて分かったこと
6年やって、一番大きかったのは「何もしなかった」ことだと思う。
この間、相場が下がった時期は何度もあったらしい。ニュースで暴落と言われた日もあったし、評価額がマイナスになっていた時期もあったはず。正直に言うと、あまり見ていなかった。毎月自動で引き落とされて、勝手に買われている。確認するのは年に数回くらい。
続けられた理由は、たぶんそこにある。毎日値動きを見ていたら、どこかで手を出していたと思う。
そもそも自分はデイトレーダーじゃない。値動きを読んで売り買いするような技術もないし、24時間勤務をしながらそんなことはできない。もしデイトレで稼げたとしても、その気持ちよさからまた次を狙うことになると思う。そうなると、負けるまで続けるんだろうなと。
インデックス投資でやることは、最初に商品と金額を決めることだけ。あとは触らない。それだけの話だから、6年続いた。
もし今から始めるなら、オルカンかS&P500のどちらか1本で十分だと思う。自分は用途を分けたくて2本にしたけれど、その必要がないなら1本の方がシンプルになる。
金額も、最初から大きくする必要はない。月1万円でも、続けられる額から始めた方がいい。途中で増やすことはいつでもできる。
大事なのは、何を買うかより、なぜそれを買うのかを自分で説明できる状態にしておくこと。そこさえ持っていれば、相場が動いても手が止まらずに済む。

コメント